Combien coûte une contre-expertise d'assurance ?
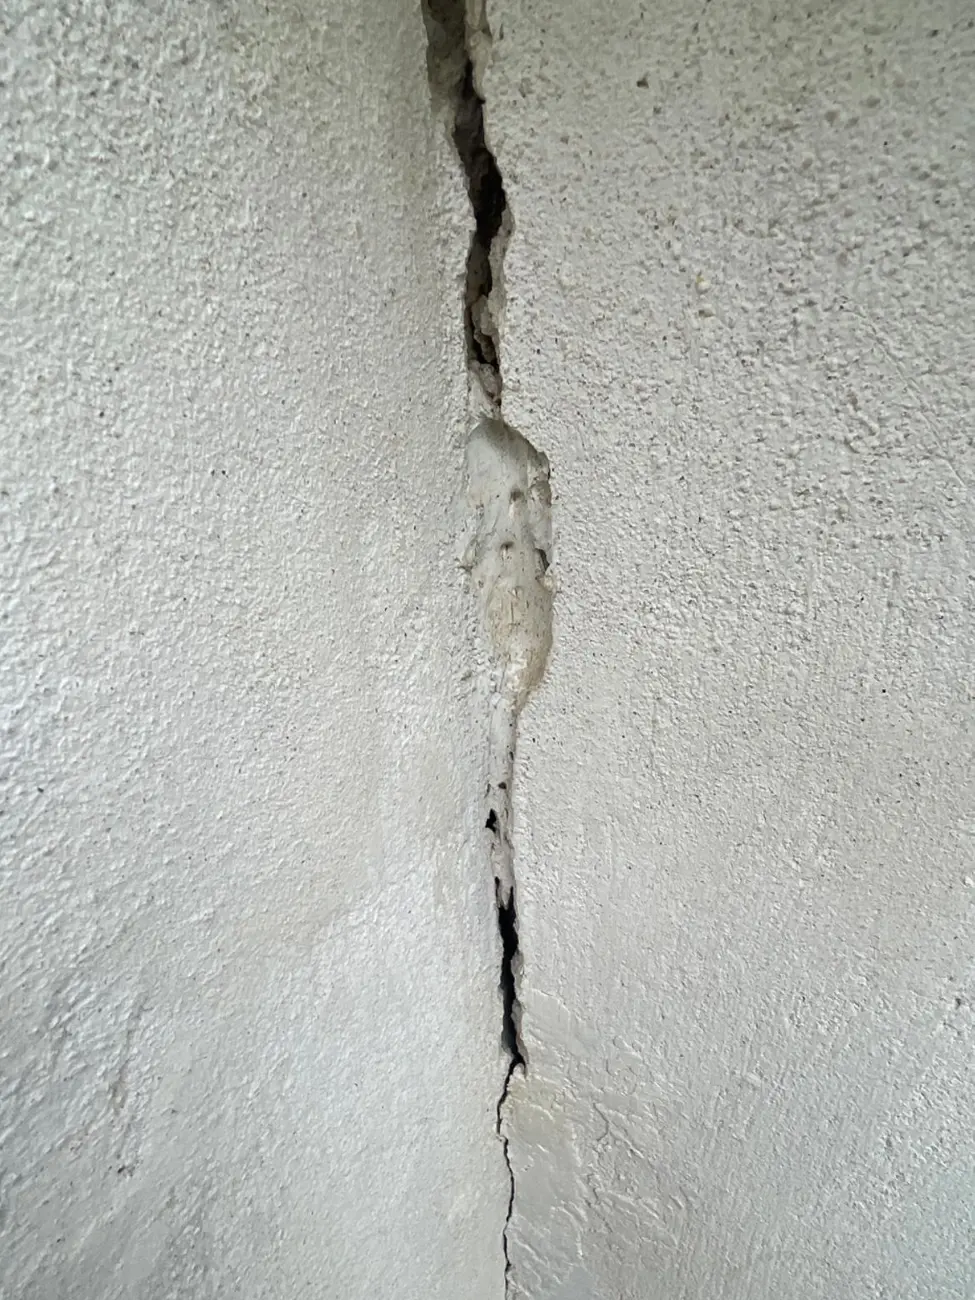
L’expert de l’assurance a rendu son rapport, la proposition d’indemnisation ne couvre pas la moitié des travaux, et quelqu’un vous a dit « demandez une contre-expertise ». La question qui vient tout de suite : combien ça coûte, et est-ce que ça vaut le coup ? La réponse dépend de trois montants, et l’un d’eux figure peut-être déjà dans votre contrat. Une contre-expertise a trois postes de dépense possibles, dont deux peuvent être pris en charge par votre propre contrat. Ce guide donne les fourchettes constatées, ce que la garantie honoraires d’expert paie réellement, la règle des frais partagés en tierce expertise, et le raisonnement pour décider, en Île-de-France, dans le Loiret et l’Eure-et-Loir.
Les trois postes qui font le coût
Une contre-expertise coûte au maximum trois choses : les honoraires de l’expert que vous mandatez, votre moitié des frais d’un éventuel troisième expert, et les études techniques que la discussion peut exiger. Le premier poste est le seul certain ; les deux autres n’apparaissent que si le dossier se durcit.
| Poste | Quand il apparaît | Fourchette constatée |
|---|---|---|
| Honoraires de l’expert d’assuré | dès que vous le mandatez | 5 à 10 % de l’indemnité, ou forfait de quelques centaines à 2 500 € |
| Tierce expertise (troisième expert) | si les deux experts ne s’accordent pas | frais partagés par moitié, souvent 1 000 à 3 000 € au total |
| Études techniques (étude de sol G5, sondages) | si la cause du désordre est discutée | 1 000 à 2 500 € pour une G5 sur maison individuelle |
Ces montants sont des ordres de grandeur du marché, pas des tarifs ; ils varient selon le cabinet, la région et la complexité. Le déroulé de la procédure elle-même est dans notre guide de la contre-expertise après sinistre ; ici, on ne parle que d’argent.
Les honoraires de l’expert d’assuré : forfait ou pourcentage
Un expert d’assuré se paie le plus souvent au pourcentage de l’indemnité obtenue, entre 5 et 10 %, sinon au forfait (quelques centaines d’euros à 2 500 €) ou à la vacation, et le mode choisi change tout au calcul :
- Le pourcentage de l’indemnité obtenue, le plus répandu : le plus souvent entre 5 et 10 %, parfois dégressif au-delà d’un seuil. L’expert est payé sur le résultat, ce qui aligne les intérêts, mais un pourcentage sans plafond sur un gros sinistre représente vite plusieurs milliers d’euros, et la plupart des cabinets y ajoutent un minimum forfaitaire. Le rôle de cet expert, le moment où le mandater et les critères pour le choisir sont dans notre article sur l’expert d’assuré.
- Le forfait pour une mission définie (visite, analyse du rapport adverse, rapport contradictoire, réunion d’expertise) : de quelques centaines d’euros pour un avis à 2 000 ou 2 500 € pour un dossier de fissures complet.
- La vacation ou le taux horaire, pour les missions au long cours ou les expertises judiciaires.
Deux réflexes avant de signer : exiger le mode de calcul et le plafond par écrit, et vérifier que le pourcentage s’applique à l’indemnité supplémentaire obtenue ou à l’indemnité totale, ce qui n’est pas la même facture.
La garantie honoraires d’expert : ce que votre contrat paie
Beaucoup de contrats multirisques habitation comportent une garantie honoraires d’expert, incluse ou en option, qui rembourse tout ou partie des honoraires de l’expert que vous mandatez. C’est le poste à vérifier en premier, parce qu’il peut ramener le coût de la contre-expertise à zéro.
Trois points à lire dans vos conditions particulières :
- le plafond, exprimé en euros (quelques milliers, selon les contrats) ou en pourcentage de l’indemnité ;
- le déclencheur : certains contrats ne paient l’expert d’assuré qu’en cas de désaccord constaté avec l’expert de l’assureur, pas dès la déclaration ;
- le périmètre : honoraires seuls, ou aussi votre part de tierce expertise ;
- le moment du remboursement : le plus souvent sur facture acquittée, après règlement du sinistre, ce qui suppose d’avancer les honoraires.
Un contrat sans cette garantie ne vous interdit rien : vous mandatez qui vous voulez, à vos frais. Il change seulement le calcul.
La tierce expertise : des frais partagés
Quand l’expert de l’assureur et le vôtre ne parviennent pas à s’accorder, la clause habituelle des contrats prévoit un troisième expert, désigné d’un commun accord ou, à défaut, par le tribunal. Ses honoraires et les frais de sa désignation sont partagés par moitié entre l’assureur et vous. Votre moitié entre, le cas échéant, dans la garantie honoraires d’expert.
Sur les dossiers de fissures que nous suivons, c’est une étape rare : la plupart se règlent entre les deux premiers experts, une fois le devis détaillé et l’étude de sol sur la table. Elle n’a de sens que si l’écart restant justifie plusieurs milliers d’euros de frais supplémentaires, partagés par moitié.
À partir de quel enjeu la contre-expertise vaut son prix
Le raisonnement tient en une soustraction : l’écart probable entre ce que propose l’assureur et ce que coûtent réellement les travaux, moins les honoraires. Trois situations :
- L’écart est faible ou incertain (désordre à quelques milliers d’euros, proposition proche d’un devis sérieux) : la contre-expertise coûte plus qu’elle ne rapporte. Une réclamation écrite argumentée, gratuite, suffit souvent.
- L’écart est net mais l’enjeu modeste (5 000 à 15 000 €) : un forfait d’avis ou une garantie honoraires d’expert rendent la démarche rentable ; un pourcentage sans plafond, moins.
- L’écart est massif : c’est le cas typique des fissures de sécheresse, où l’expert de l’assureur retient un rebouchage à quelques milliers d’euros alors que la stabilisation des fondations en coûte 15 000 à 60 000 selon notre grille des prix de la reprise en sous-œuvre. Là, même 10 % d’honoraires restent marginaux face à l’écart.
Depuis 2024, seuls les désordres qui compromettent la solidité de la maison ou son usage normal ouvrent droit à l’indemnisation sécheresse : la discussion porte donc précisément sur la qualification structurelle du désordre, et c’est là qu’un expert d’assuré pèse le plus.
Une proposition d'indemnisation qui ne couvre pas les travaux ?
Nous établissons gratuitement le devis détaillé, poste par poste, qui donne à votre expert d'assuré et à l'expertise contradictoire une base chiffrée réelle. Diagnostic et devis gratuits, en Île-de-France, dans le Loiret et l'Eure-et-Loir.
Demander mon devis détailléUn exemple chiffré sur des fissures
Cas type, construit à partir de ce que nous voyons dans les dossiers, contrat sans garantie honoraires d’expert, chiffres arrondis :
| Proposition initiale | Après contre-expertise | |
|---|---|---|
| Diagnostic retenu | fissures d’enduit, rebouchage et peinture | tassement de fondations sur argile, reprise en sous-œuvre |
| Indemnisation | 6 000 € | 42 000 € |
| Honoraires expert d’assuré (8 % de l’indemnité totale) | 3 360 € | |
| Étude de sol G5 | 1 800 €, prise en charge par l’assureur après accord | |
| Franchise sécheresse | 1 520 € | 1 520 € |
| Reste pour les travaux | 4 480 € | 37 120 € |
Ce qui a fait basculer le dossier n’est pas l’éloquence de l’expert : c’est l’étude de sol et un devis d’entreprise qui reliait chaque poste à un désordre constaté. Sans ces deux pièces, la contre-expertise est une opinion contre une autre.
Ce qui ne coûte rien et fait la différence
Avant de dépenser un euro en honoraires, quatre choses gratuites pèsent sur le résultat : exiger le rapport de l’expert et le motif écrit de la proposition, ce que détaille notre guide en cas de refus d’indemnisation ; constituer le dossier de preuves (photos datées, relevés de témoins, historique des désordres) ; et obtenir un devis d’entreprise poste par poste, relié aux désordres, qui donne à l’expertise une base de discussion chiffrée. Un forfait global ne se discute pas, un devis ligne à ligne oui. Et si vous mandatez un expert, demander une convention d’honoraires écrite à deux cabinets pour comparer assiette et plafond ne coûte rien non plus.
Une proposition d’indemnisation en main et un doute sur son montant, en Île-de-France, dans le Loiret ou l’Eure-et-Loir ? Contactez Arcey Construction : nous établissons le devis détaillé qui sert la contre-expertise, nous qualifions le désordre, et nous réalisons les travaux, du traitement des fissures au renforcement des fondations.
Questions fréquentes
Combien coûte un expert d'assuré ? +
La contre-expertise est-elle gratuite avec la garantie honoraires d'expert ? +
Qui paie la tierce expertise ? +
Quel écart d'indemnisation justifie de payer un expert d'assuré ? +
Sources et références
Un projet ou un sinistre ?
Estimation gratuite et sans engagement en Île-de-France.
Articles similaires
Drainage périphérique : les 7 erreurs qui le rendent inutile
Drain posé trop haut, sans exutoire, sans géotextile, sans regard : les erreurs de drainage périphérique que nous reprenons, et comment les lire sur un devis.
Acheter une maison fissurée en zone argileuse : la checklist
Acheter une maison fissurée en zone argileuse : vérifications avant de signer, documents à exiger du vendeur et chiffrage pour négocier. La checklist.