L'assureur décennale refuse de payer : vos recours
Vous avez déclaré le désordre, l’expert est passé, et la lettre est arrivée : l’assureur décennale refuse de prendre en charge. Nous voyons régulièrement cette situation chez les propriétaires d’Île-de-France, du Loiret et d’Eure-et-Loir qui nous demandent un devis de reprise, et elle n’est pas toujours une fin de parcours. Un refus repose sur un motif, qui se vérifie pièces en main. Certains motifs sont fondés, et il faut alors chercher une autre voie. D’autres tiennent à une qualification du désordre que des pièces techniques permettent de discuter. Nous ne sommes ni avocats ni experts d’assurance : ce guide décrit les motifs de refus, les pièces qui comptent et l’ordre des recours, et signale les moments où un avocat devient nécessaire.
Pourquoi l’assureur décennale refuse-t-il ?
L’assureur décennale refuse quand il estime que l’une des conditions de la garantie manque. Cinq motifs reviennent dans les lettres de refus :
| Motif invoqué | Ce que cela signifie | Se conteste ? |
|---|---|---|
| Désordre non décennal | Ni la solidité ni l’usage de l’ouvrage ne seraient atteints | Oui, avec des mesures et des constats datés |
| Désordre apparent à la réception | Visible ce jour-là, et accepté sans réserve | Si son ampleur ne s’est révélée qu’après |
| Activité non garantie | Travaux hors des activités déclarées au contrat | Difficilement |
| Délai de dix ans dépassé | Désordre apparu, ou action engagée, après l’échéance | Rarement |
| Cause étrangère aux travaux | Défaut d’entretien, sécheresse, fait d’un tiers | Oui, par l’expertise et l’étude de sol |
Ce que couvre exactement la garantie est détaillé dans notre article sur la décennale, ce qui est couvert et ce qui ne l’est pas.
Un sixième motif revient parfois : l’entreprise a fermé, ou ne payait plus ses cotisations. La fermeture ne change rien. La garantie décennale peut être mise en œuvre même si le constructeur a déposé le bilan, et vous vous adressez alors à l’assureur indiqué sur l’attestation. La condition à vérifier est ailleurs : l’ouverture du chantier doit être intervenue pendant la période de validité du contrat. Si l’assureur invoque une résiliation ou des cotisations impayées, demandez-lui par écrit la date qu’il retient et soumettez sa réponse à un avocat. La recherche de l’assureur est détaillée dans notre guide pour trouver l’assurance décennale d’une entreprise fermée.
Les motifs de refus qui se contestent
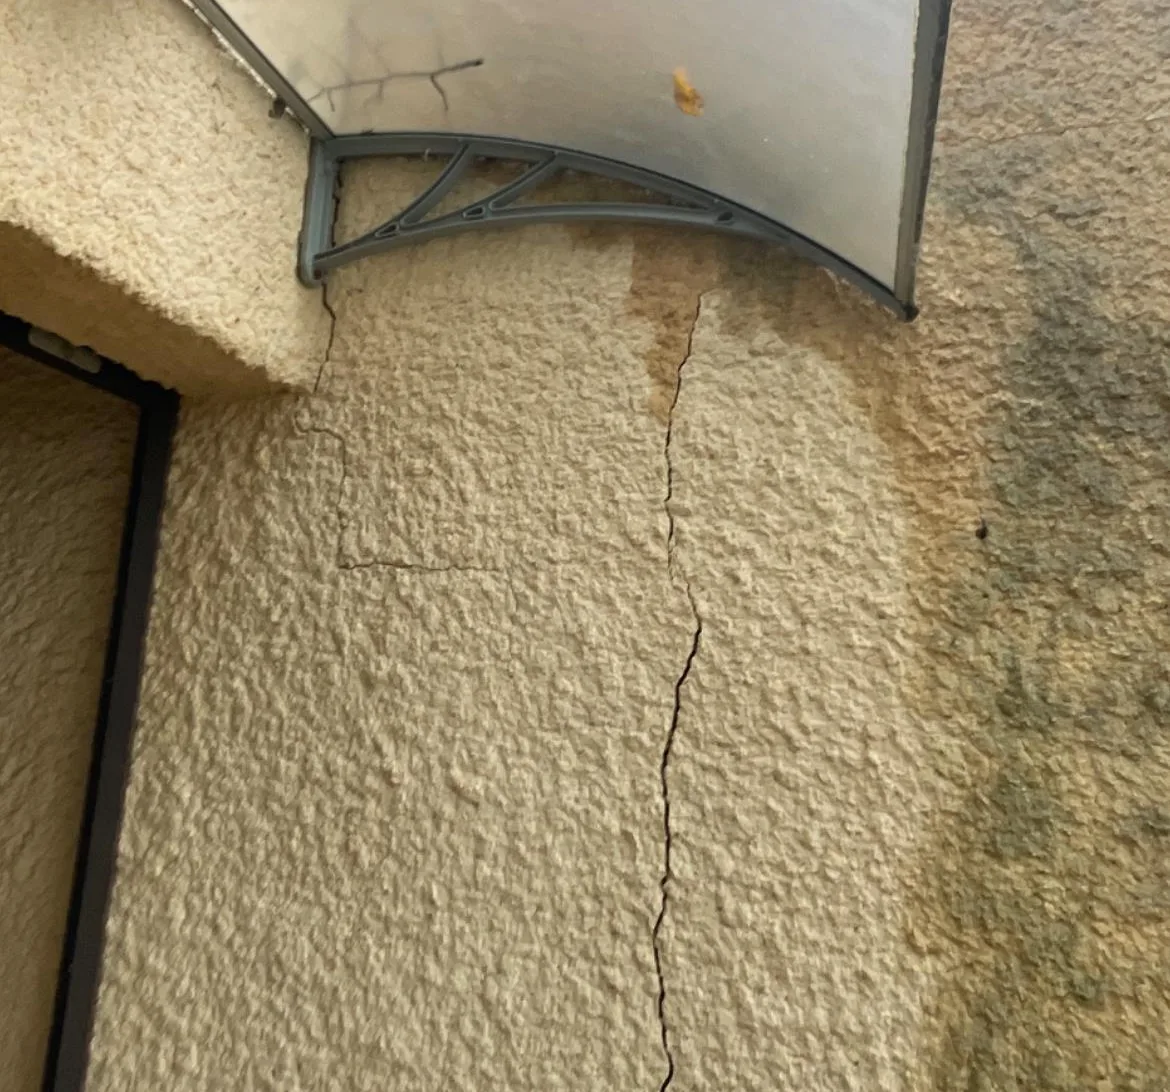
Le motif que nous voyons le plus souvent, et le plus discutable, est la qualification du désordre. L’expert de l’assureur conclut à un défaut esthétique ; vous vivez avec une fissure qui laisse passer l’eau. La discussion se joue sur trois terrains, et sur les preuves qui les établissent.
L’atteinte à la solidité. Elle se lit dans une fissure traversante, une fissure qui s’élargit, un tassement de fondations ou un plancher qui fléchit. Des mesures datées, relevées sur plusieurs mois, démontrent l’évolution mieux que n’importe quel argument. Notre article explique comment suivre une fissure avec un témoin ou une jauge.
L’impropriété à destination. L’ouvrage ne remplit plus sa fonction : infiltrations dans une pièce habitable, terrasse inutilisable, sol qui se soulève. Des photos datées après chaque pluie et un relevé d’humidité l’établissent.
La cause étrangère. L’assureur attribue le désordre à la sécheresse ou à un défaut d’entretien. Sur un ouvrage de moins de dix ans, la question devient technique : les fondations étaient-elles adaptées au sol ? La garantie décennale couvre les dommages qui menacent la solidité, même quand ils résultent d’un défaut du terrain. Une étude de sol qui montre des fondations trop superficielles pour un terrain argileux connu est la pièce qui permet de discuter ce motif, devant l’expert puis devant le juge s’il le faut. Pour un ouvrage de plus de dix ans, le dossier relève de la garantie catastrophe naturelle : voyez notre guide du refus d’indemnisation des fissures de sécheresse.
Première réponse : le motif écrit et le dossier technique
Avant tout recours, deux gestes. Demandez par écrit le motif précis du refus et le rapport de l’expert : sans motif écrit, vous ne savez pas quoi contester. Puis rassemblez le dossier qui servira à chaque étape :
- le procès-verbal de réception des travaux, avec ses réserves éventuelles ;
- l’attestation d’assurance décennale, le devis et les factures ;
- des photos datées et des mesures montrant l’évolution du désordre ;
- un devis de reprise détaillé, poste par poste, qui donne l’ampleur réelle de la réparation ;
- selon le cas, un avis d’expert indépendant ou une étude de sol.
Le devis de reprise pèse plus qu’on ne le croit : un désordre dont la réparation impose de reprendre des fondations ou de déposer un ouvrage se défend mal comme “esthétique”. C’est le document que nous établissons, gratuitement, pour les propriétaires dans cette situation. Il ne remplace pas l’avis d’un expert indépendant : il chiffre la réparation, l’expert qualifie le désordre.
Un refus de garantie décennale et un désordre qui s'aggrave ?
Nous établissons le diagnostic et un devis de reprise détaillé, poste par poste, utilisable dans votre dossier face à l'assureur. Gratuit et sans engagement, en Île-de-France, dans le Loiret et l'Eure-et-Loir.
Demander mon diagnostic gratuitRefus de garantie décennale : contre qui agir, et dans quel ordre
Les recours ne sont pas les mêmes selon l’assureur qui refuse. Face à votre propre assureur, celui de votre dommages-ouvrage, vous êtes son client : la réclamation et la médiation vous sont ouvertes, avec des délais encadrés. Face à l’assureur du constructeur, vous n’êtes pas son assuré. Vous pouvez agir contre l’entreprise, contre son assureur, ou contre les deux, puisque le Code des assurances donne à la personne lésée une action directe contre l’assureur de responsabilité. Mais les délais de réponse prévus pour les assurés ne vous sont pas garantis.
- La réclamation écrite. Lettre recommandée au service réclamations de l’assureur, motif contesté et pièces à l’appui. Quand il s’agit de votre propre assureur, le service a deux mois au plus pour répondre, à compter de la réception du courrier. Face à l’assureur du constructeur, ne comptez pas sur ce délai : fixez une date de réponse dans votre lettre.
- La contre-expertise amiable. Vous mandatez votre propre expert, qui confronte ses conclusions à celles de l’expert de l’assureur. Le déroulé et le coût sont dans notre article sur la contre-expertise d’assurance.
- La médiation de l’assurance. Gratuite, elle se saisit en ligne ou par courrier après l’échec de la réclamation. Elle traite les litiges entre un assuré et son assureur : elle vous est donc ouverte pour un refus de votre dommages-ouvrage. Pour un refus de l’assureur du constructeur, demandez au médiateur si votre demande est recevable avant de compter sur cette voie. L’avis arrive en trois à six mois, et vous gardez la possibilité d’aller en justice s’il ne vous satisfait pas.
- Le référé-expertise. Avec un avocat, vous demandez au juge de désigner un expert judiciaire, indépendant des deux parties. Son rapport pèse lourd dans la suite, même si le juge n’est pas tenu de le suivre. Cette demande en justice interrompt le délai de dix ans. Qui assigner et pour quels désordres : ces choix relèvent de l’avocat, et une erreur ne se rattrape pas après l’échéance. Prévoyez aussi l’avance des frais d’expertise, fixée par le juge.
- L’action au fond. Devant le tribunal judiciaire. L’avocat est obligatoire quand le litige dépasse 10 000 €, ce qui est le cas de presque toutes les reprises de structure.
Vérifiez votre contrat d’assurance habitation : une garantie de protection juridique peut prendre en charge une partie des frais d’expert et d’avocat, dans la limite de ses plafonds. Lisez la liste des exclusions, les litiges de construction y figurent parfois.
Si vous avez une dommages-ouvrage
Avec une assurance dommages-ouvrage, vous ne discutez pas avec l’assureur du constructeur : vous déclarez à votre propre assureur, qui préfinance les réparations puis se retourne contre les responsables. La loi lui impose des délais. Il a 60 jours après réception de la déclaration pour dire si la garantie joue, 90 jours, comptés depuis cette même date, pour présenter une offre d’indemnité, puis 15 jours pour payer après votre acceptation.
Ces délais jouent en votre faveur. Si l’assureur ne respecte pas le délai de 60 ou de 90 jours, vous pouvez engager les réparations après le lui avoir notifié par lettre recommandée. Il ne peut plus contester la nature des dommages et doit vous indemniser, avec un intérêt égal au double du taux légal. Et si l’offre vous paraît insuffisante alors que les travaux pressent, vous pouvez demander une avance d’au moins les trois quarts du montant proposé.
Un délai joue en revanche contre vous : le sinistre se déclare à l’assureur dommages-ouvrage dans les deux ans qui suivent la survenance ou la connaissance du dommage. Passé ce délai, le droit à indemnisation est perdu.
Sans dommages-ouvrage, cas fréquent sur les travaux de rénovation, le recours se fait contre l’assureur décennale du constructeur, par les étapes décrites plus haut.
Le délai de dix ans : le piège
La responsabilité décennale s’éteint dix ans après la réception des travaux, le délai démarrant le lendemain de la signature du procès-verbal, et les discussions amiables ne suspendent rien. Une lettre recommandée, une réclamation, même une expertise amiable n’interrompent pas ce délai : seule une action en justice le fait, référé-expertise ou assignation.
Si le désordre apparaît la neuvième année, ou si le refus vous parvient à quelques mois de l’échéance, le temps manque pour une médiation de trois à six mois. Consultez un avocat en droit de la construction sans attendre : c’est lui qui engage l’action avant l’échéance, et la discussion amiable peut continuer ensuite. Un audit de fin de garantie décennale mené avant la dixième année évite de découvrir le problème trop tard.
Et les travaux, en attendant ?
Tant que le litige n’est pas tranché, ne réparez pas ce qui sert de preuve. Un désordre rebouché avant l’expertise judiciaire ne se constate plus. Deux exceptions : les mesures conservatoires, étaiement, bâchage, mise hors d’eau, qui protègent l’ouvrage et se documentent par photos et factures ; et les réparations urgentes autorisées par écrit par l’expert ou le juge.
Pendant ce temps, faites suivre le désordre : des mesures régulières renforcent le dossier et disent si la situation devient dangereuse. Le fonctionnement d’ensemble de la garantie est rappelé dans notre guide de la garantie décennale.
Un refus de l’assureur décennale sur un ouvrage en Île-de-France, dans le Loiret ou l’Eure-et-Loir ? Contactez Arcey Construction : nous établissons le diagnostic et le devis de reprise qui étayent votre dossier. Une fois le litige réglé, nous réalisons les travaux, du traitement des fissures au renforcement de fondations.
Questions fréquentes
L'assureur décennale peut-il refuser de prendre en charge un sinistre ? +
Que faire en premier quand l'assureur décennale refuse ? +
Peut-on agir directement contre l'assureur de l'entreprise ? +
Combien de temps a-t-on pour contester un refus de garantie décennale ? +
Sources et références
Un projet ou un sinistre ?
Estimation gratuite et sans engagement en Île-de-France.
Articles similaires
Drainage périphérique : les 7 erreurs qui le rendent inutile
Drain posé trop haut, sans exutoire, sans géotextile, sans regard : les erreurs de drainage périphérique que nous reprenons, et comment les lire sur un devis.
Acheter une maison fissurée en zone argileuse : la checklist
Acheter une maison fissurée en zone argileuse : vérifications avant de signer, documents à exiger du vendeur et chiffrage pour négocier. La checklist.